PR
熟年離婚を考えていると、これから一人で暮らすには毎月いくら必要なのだろうと不安になる方も多いのではないでしょうか。総務省の令和6年全国家計構造調査では、50歳代の女性単身世帯の消費支出は月平均17万7,241円です。
ただし、この金額をそのまま自分の生活費に当てはめることはできません。賃貸住宅に住む場合は家賃、車を持つ場合は維持費など、自分の暮らしに合わせて必要額を計算することが大切です。
この記事では、50代女性の一人暮らしに必要な生活費や住居費、毎月の不足額、固定費の見直し方を解説します。数字を一つずつ整理すれば、離婚後の生活に向けて何を準備すべきかが見えてきます。
熟年離婚後の生活費はいくら?50代女性の目安
熟年離婚後の生活費は、毎月の支出だけでなく、住居費や引越しなど新生活にかかるお金まで含めて考える必要があります。
一人暮らしでは毎月いくらかかる?
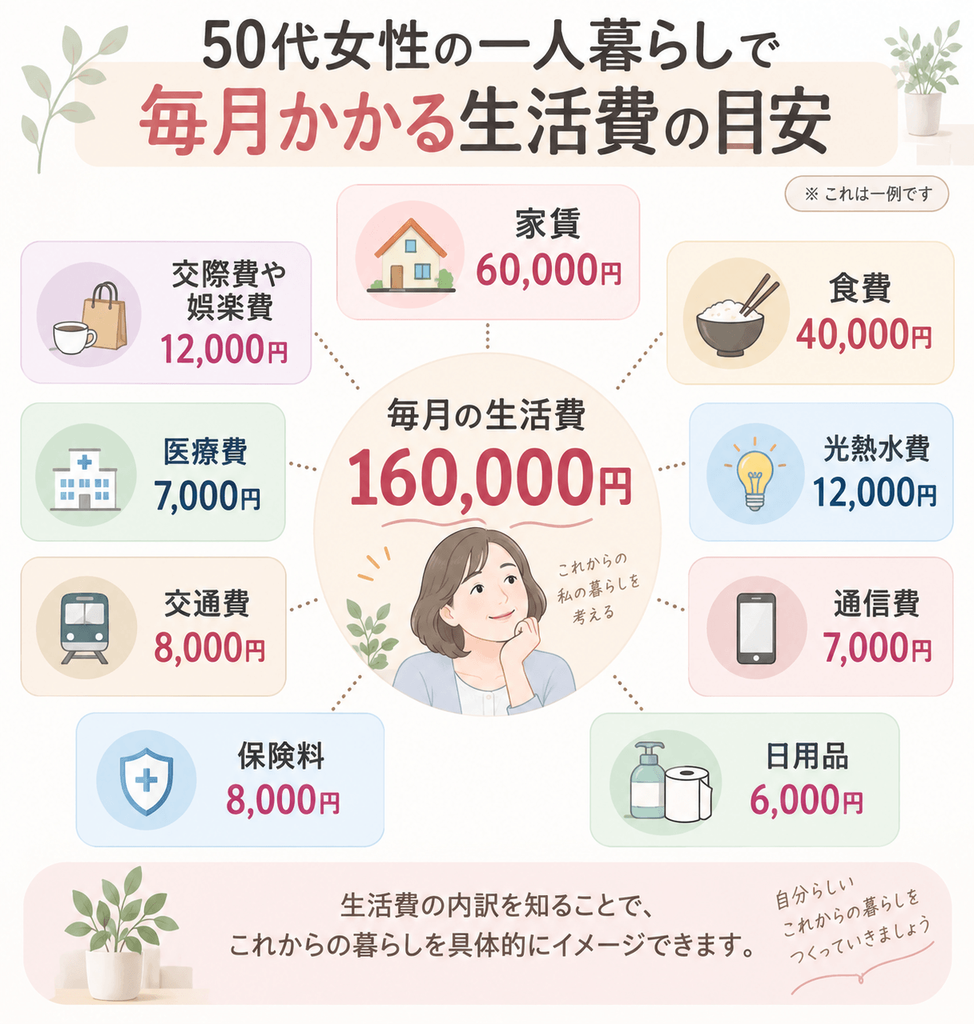
50代女性の一人暮らしに必要な生活費は、家賃や車の有無、働き方によって大きく変わります。とくに住居費は毎月の負担に直結するため、平均額だけでは実際の家計は見えてきません。家賃6万円の賃貸住宅で暮らす場合は、次のような支出が一つの目安になります。
| 費目 | 毎月の目安例 |
|---|---|
| 家賃 | 60,000円 |
| 食費 | 40,000円 |
| 光熱水費 | 12,000円 |
| 通信費 | 7,000円 |
| 日用品 | 6,000円 |
| 保険料 | 8,000円 |
| 交通費 | 8,000円 |
| 医療費 | 7,000円 |
| 交際費や娯楽費 | 12,000円 |
| 合計 | 160,000円 |
この例では月16万円ですが、車を所有していれば保険料やガソリン代、車検費用が上乗せされます。一方で、持ち家で住宅ローンがなければ家賃は不要でも、固定資産税や修繕費は別に見込む必要があります。
生活費は毎月ほぼ一定の固定費と、月によって変わる食費や医療費を分けて考えると実態をつかみやすくなります。平均額をそのまま当てはめず、自分の住まいや移動手段、働き方に置き換えて見積もることが大切です。
50代女性の一人暮らしにかかる費用は、50代女性の一人暮らしで毎月かかる費用にまとめています。
家賃ありと持ち家では必要額が変わる
住居費は熟年離婚後の家計を左右する大きな固定費です。賃貸、戸建て、マンションでは負担の内訳が異なるため、家賃の有無だけで比べると実際の差を見誤ります。
| 住まい | 主な住居費 |
|---|---|
| 賃貸住宅 | 家賃、更新料、火災保険など |
| 戸建ての持ち家 | 固定資産税、火災保険、修繕費など |
| マンション | 固定資産税、管理費、修繕積立金など |
比較するときは、毎月の支払額ではなく、税金や修繕費まで含めた年間の住居費で考える方が現実的です。今の家に住み続けるか売却するか迷う場合は、熟年離婚で持ち家はどうする?離婚後の住まいを決めるポイントで判断材料を整理できます。
離婚直後は引越しなどの初期費用も考える
離婚後に住まいを変える場合は、毎月の生活費とは別に新生活を始めるためのまとまったお金が必要です。賃貸住宅へ移るときにかかる主な費用は次のとおりです。
- 敷金や礼金、仲介手数料などの賃貸契約費用
- 引越し業者へ支払う費用
- 冷蔵庫や洗濯機などの家電購入費
- カーテンや寝具などの生活用品費
- 新居で必要になる家具の購入費
毎月16万円程度で暮らせる場合でも、引越しのタイミングでは数十万円単位の支出が重なることがあります。毎月の生活費まで新生活の準備に使ってしまうと、引越し後すぐに家計が苦しくなるかもしれません。そのため、毎月の生活費と新生活の初期費用は別に計算しておくことが大切です。
引越しに必要な金額は、熟年離婚の引越し費用はいくら?新生活に必要なお金の目安も解説で詳しく確認できます。
50代女性が熟年離婚後の生活費を考えるときの確認項目
熟年離婚後の生活費は、収入だけでなく、家賃や住宅ローンなどの住居費によっても大きく変わります。
手取り収入と毎月の支出を並べて不足額を出す
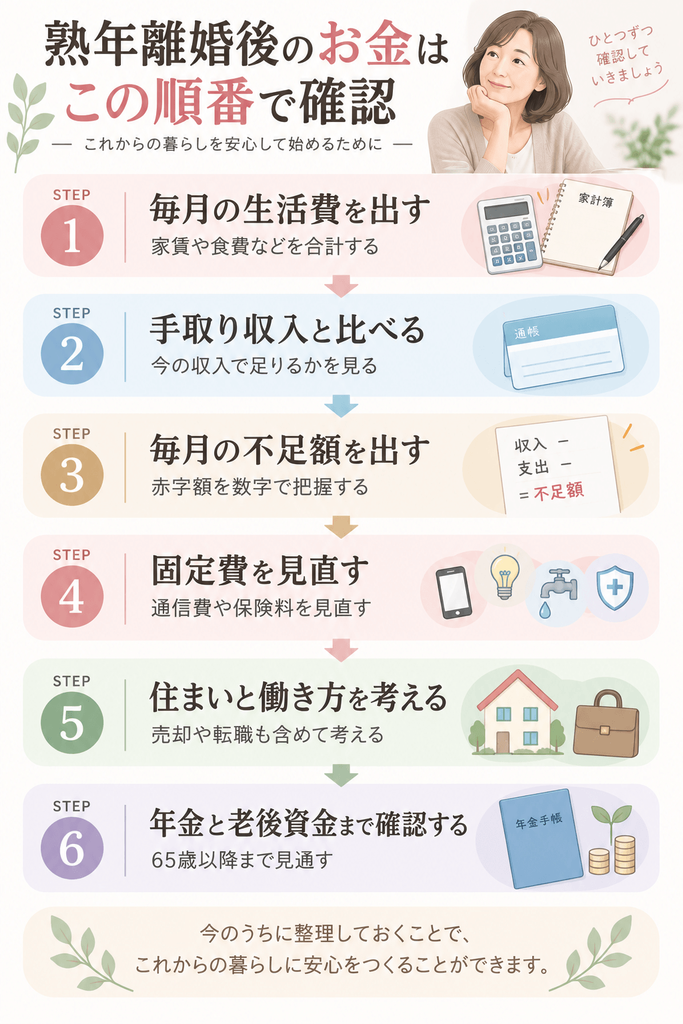
平均的な生活費がわかっても、自分の家計にそのまま当てはめることはできません。毎月の手取り収入と生活費を並べると、離婚後の家計でいくら不足するのかを把握できます。生活費が17万円で手取り収入が12万円の場合は次のようになります。
| 項目 | 金額 |
|---|---|
| 毎月の手取り収入 | 120,000円 |
| 毎月の生活費 | 170,000円 |
| 毎月の不足額 | 50,000円 |
| 年間の不足額 | 600,000円 |
この場合、毎月5万円、年間では60万円不足します。
大切なのは今ある貯蓄額だけを見るのではなく、毎月いくら不足するのかを把握することです。
不足額が小さければ、固定費の見直しで補えるかもしれません。数万円単位の不足が続くなら、支出だけでなく働き方や住まいまで含めて考えたほうが現実的です。
持ち家に住み続ける場合は維持費まで確認する
離婚後も持ち家に住み続けるなら、住宅ローンの返済だけでなく、家を維持するためのお金も見ておく必要があります。
戸建てでは、固定資産税や火災保険に加えて、外壁や屋根、給湯器などの修繕費がかかります。毎月支払う費用ではないため、普段の生活費とは別に見込んでおきましょう。年間12万円を住宅の維持費として見込むなら、毎月1万円ずつ取り分けておくと負担を分散できます。
離婚後も妻が家に住む場合に注意したい点は、離婚後妻が家に住むなら?離婚前に確認したい5つのポイントで詳しく読めます。
住宅ローンが残っている場合は、熟年離婚で住宅ローンが残っている家を売るなら?ローン残高と査定額を確認に確認すべき項目をまとめています。
住居費が重い場合は売却や住み替えも検討する
離婚後も今の家に住み続けるなら、住宅ローンや管理費を支払ったあとに生活費を無理なく確保できるかを確認します。毎月の収支が赤字になる状態では、貯蓄を取り崩し続けることになりかねません。
- 住宅ローンや家賃の負担が大きい
- 管理費や修繕積立金を含めると家計が赤字になる
- 固定費を見直しても毎月の不足が解消しない
- 今後も同じ住居費を払い続けるのが難しい
こうした状態が続く場合は、売却や住み替えまで含めて考える必要があります。家を売却する際は査定額だけで判断せず、住宅ローン残高や売却費用を差し引き、最終的に手元へ残る金額まで確認することが重要です。
売却後の手取り額については、離婚後に家を売る前に知っておきたいこと!査定額と手取りを確認に計算するときの考え方をまとめています。
マンションを所有している場合は、住宅ローンだけでなく管理費や修繕積立金も継続的な負担になります。離婚後にマンションを売却するなら?管理費と修繕積立金も確認では、売却前に確認したい費用を整理しています。
固定費を見直して熟年離婚後の生活費を無理なく抑える方法
熟年離婚後の生活費を抑えるには、毎月続く固定費から見直す方が家計への効果を把握しやすくなります。
保険は現在の家族構成に合わせて見直す
離婚すると家族構成や家計の状況が変わるため、結婚中に加入した保険が今の暮らしに合わなくなることがあります。子どもが独立している場合は、これまでと同じ死亡保障を維持する必要があるかを改めて考える時期です。
- 毎月支払っている保険料
- 死亡保障の金額
- 医療保障や就業不能時の保障
- 保険金の受取人
- 貯蓄型保険の解約返戻金
一人暮らしでは、病気やケガで働けなくなったときに生活費をどう補うかも重要です。保険料を減らすことだけを目的にせず、今後の収入や貯蓄でどこまで備えられるかも含めて判断します。
通信費や車など毎月続く支出を整理する
通信費や定額サービス、車の維持費は、一度契約すると見直さないまま支払い続けやすい固定費です。1か月では小さな差でも、年間で見ると家計への影響は大きくなります。
見直したい支出は次の3つです。
- スマホやインターネットの料金プラン
- 利用していない動画配信などの定額サービス
- 自動車保険や駐車場代を含む車の維持費
車はガソリン代だけで負担を判断しないことです。自動車保険、車検、自動車税、駐車場代まで含めた年間の維持費を出すと、利用頻度に対して負担が大きくないか判断できます。
節約だけで不足する場合は働き方も見直す
固定費を削っても毎月の赤字が続くなら、支出の見直しだけでは家計を立て直せません。現在パートで働いている場合は、勤務時間を増やすほか、時給の高い仕事への転職やフルタイム勤務も検討対象です。
ただし、収入が増えても無理な働き方では長く続けにくくなります。給与だけでなく、勤務時間や通勤時間、仕事内容や体力面まで含めて比べることが大切です。
パートのまま収入を増やすか、働き方そのものを変えるか迷う場合は、離婚後にパートだけでは足りない?収入を増やす選択肢を解説に、収入を増やす方法や働き方の見直し方をまとめています。
現在仕事をしていない場合は、離婚後の50代女性の仕事はどう探す?専業主婦から再就職する流れで、再就職に向けて準備する内容と仕事探しの流れを確認できます。
年金と老後資金から熟年離婚後に必要な生活費を考える
熟年離婚後の生活費は、今の家計だけでなく、年金を受け取るまでの収入や貯蓄の減り方まで見ておく必要があります。
年金分割後の受給見込額を確認する
年金分割は、元配偶者の年金を半分受け取る制度ではありません。婚姻期間中の厚生年金の記録を分け、その記録をもとに将来受け取る年金額が計算されます。
分割後の金額は一人ひとり異なるため、老後資金を考える際は見込額を確認したうえで収支に反映させます。50歳以上など一定の条件に該当する方は、日本年金機構への情報提供請求で年金分割後の年金見込額を確認できます。
65歳までの収入と貯蓄の減り方を計算する
50代で熟年離婚する場合、離婚時の貯蓄額だけで生活の余裕を判断するのは危険です。年金受給までの期間が長ければ、毎年の不足額によって貯蓄が想定以上に減ることもあるでしょう。
資金計画では、年間の手取りから生活費と臨時支出を差し引き、不足する金額を年金受給まで何年間補う必要があるかを計算します。これによって、現在の貯蓄でどこまで生活を支えられるのかが明確です。
| 確認する項目 | 確認する内容 |
|---|---|
| 年間の手取り収入 | 今後見込める収入 |
| 年間の生活費 | 住居費を含む通常の支出 |
| 臨時支出 | 医療費や家電、修繕などのまとまった支出 |
| 年間の不足額 | 貯蓄から補う必要がある金額 |
| 年金受給時の貯蓄残高 | 受給開始時に残る見込み額 |
年金受給前に貯蓄が大きく減る試算になれば、家計の見直しを先延ばしにできません。どこを変えれば不足額を抑えられるのか、住居費や働き方まで含めて検討する段階に入ります。
老後資金を相談するときに準備したい数字
自分で資金計画を立てても不安が残る場合は、FPなどへ相談する方法があります。相談前に家計の数字をそろえておけば、自分の場合にどこを見直す必要があるのか話しやすくなります。
- 現在の手取り収入
- 毎月の生活費
- 預貯金や金融資産
- 住宅ローン残高
- 保険料と保障内容
- 年金の見込額
- 今後予定している大きな支出
これらをそろえる目的は、老後資金の不足額を出すことだけではありません。住居費を下げるのか、働く期間を延ばすのか、固定費を見直すのかを決めるためです。
自分で数字をそろえても、この収支で離婚後も暮らしていけるのかと判断に迷うこともあるでしょう。ほけんNaviせつやくんでは、老後資金や家計、保険などのお金についてファイナンシャルプランナーへ無料で相談できます。

まとめ
熟年離婚後の生活費は、毎月いくら必要かだけで決まるものではありません。住居費や収入、貯蓄、これから受け取る年金まで含めて考えることで、離婚後の暮らしに必要な金額が現実に近づきます。
- 一人暮らしに必要な支出を洗い出す
- 引越しなどの初期費用は生活費と分けて考える
- 持ち家は税金や修繕費などの維持費も含める
- 毎月の赤字が続くなら固定費や働き方を見直す
- 年金受給までの貯蓄残高を試算する
一度にすべてを決める必要はありません。まずは離婚後の生活費を数字に置き換え、自分の収入と貯蓄でどこまで暮らせるのかを確かめることが出発点です。