PR
50代で離婚を迎えると、若い頃に家族のために入った保険がそのまま残っていることがあります。受取人が夫のままだったり、子どもが独立したあとも大きな死亡保障が残っていたりすることもあるでしょう。
この記事では、保険証券を見ながら、離婚後に変更する契約と今の暮らしに必要な保障を判断するポイントを解説します。減額や解約で後悔しないための確認点も押さえ、加入中の保険をどうするか決める材料がわかります。
離婚後の保険見直しで確認したい契約者と受取人
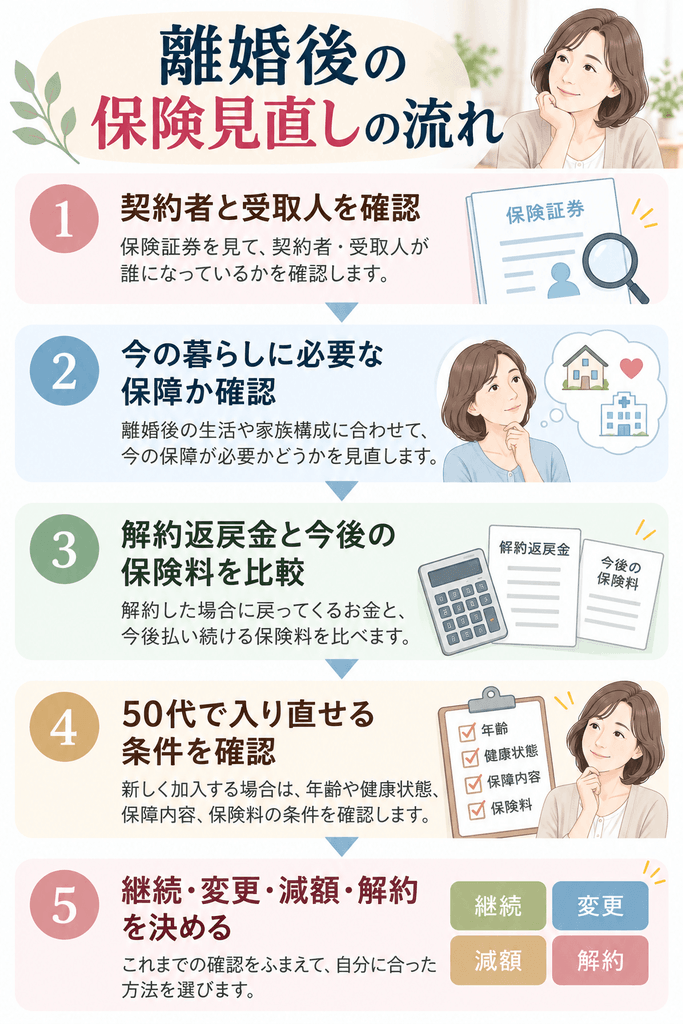
離婚後も保険を続けるなら、契約者や受取人が現在の状況に合っているかを見ていきます。
夫名義の契約や受取人が夫の保険を確認する
50代では、20代や30代で加入した生命保険をそのまま続けていることもあります。加入当時と今では、家族構成や保険に入った目的が変わっているかもしれません。
| 確認する項目 | 離婚後に確かめたいこと |
|---|---|
| 契約者 | 誰が契約の変更や解約をする立場なのか |
| 被保険者 | 誰が保障の対象になっているのか |
| 受取人 | 死亡保険金などを誰が受け取るのか |
注意したいのは、自分が被保険者でも契約者が夫になっている場合です。
契約者が夫になっている場合は、離婚後も夫が契約上の権利を持つことになります。今後は自分で保険を管理したいなら、契約者を自分へ変更できるか保険会社に確認しておきます。
死亡保険金の受取人が夫のままなら、次の点を確認しましょう。
- 離婚後も元夫へ死亡保険金を残す理由があるか
- 子どもなど別の人へ変更したいか
- 指定代理請求人などに夫が残っていないか
離婚しただけで受取人が自動的に変わるわけではありません。変更する場合は、契約先の手続きに沿って進めます。受取人の名前だけでなく、離婚後に誰が契約の変更や解約を行えるのか、死亡保険金を誰に残す契約なのかまで見てください。
氏名や住所、支払口座など離婚後の変更点を確認する
保険をそのまま続ける場合でも、登録情報は離婚後の生活に合わせる必要があります。
- 氏名
- 住所
- 電話番号
- 保険料の引落口座
- 登録している家族情報
姓が変わったり転居したりする場合は、保険会社に登録している情報も変更します。連絡先が古いままだと、契約に関する案内を受け取れない可能性がでます。
保険料の支払方法も見落としたくありません。
結婚中に夫名義の口座から払っていたなら、離婚後は誰がどの口座から支払うのかを決めます。その際、自分が毎月いくら負担することになるのかも見ておきます。
加入中の保険料が合計で月2万円なら、年間では24万円です。離婚後は生活費も自分で負担するため、この24万円を今後も払い続けるかは保障内容とあわせて考える必要があります。
保険料を今後も払い続けられるか判断するには、離婚後の生活費全体も見ておきたいです。50代女性の一人暮らしで毎月かかる費用の記事では、家賃や食費などを含めて毎月いくら必要になるのか確認できます。
登録情報と支払方法を現在の生活に合わせたら、次はその保険料を払ってでも残したい保障なのかを見ていきます。
今の暮らしに必要な保障から離婚後の保険を見直す
離婚後の保険見直しでは、今ある保障をそのまま残すのではなく、自分の生活で不足するお金を基準に考えます。
一人になったあとも必要な保障を残す
50代で一人暮らしになると、病気やけがで働けない期間も、自分の収入や貯蓄で生活を支えることになります。ここで見るべきなのは、入院給付金の金額だけではなく、治療費と生活費を合わせてどれだけ不足するかです。
必要な保障額を考えるときは、毎月の生活費、休業中の収入、取り崩せる貯蓄、現在の保障を並べます。
| 確認するお金 | 見る内容 |
|---|---|
| 毎月の生活費 | 家賃、食費、光熱費など休業中も続く支出 |
| 休業中の収入 | 給与や公的保障などから受け取れるお金 |
| 使える貯蓄 | 病気や休業に備えて取り崩せる金額 |
| 現在の保障 | 契約内容から見込める入院給付金などの金額 |
休業中に必要なお金から受け取れる収入と使える貯蓄を差し引けば、自分で備える必要がある不足額がわかります。その不足額を現在の保険でどこまで補えるかを比べ、保障を残すか減らすか判断します。
ただし、50代では預貯金のすべてを病気や休業への備えとして使えるわけではありません。老後の生活に残しておきたいお金まで取り崩す前提にすると、将来の生活資金が減ってしまいます。
預貯金が500万円あっても、400万円を老後資金として残したいなら病気や休業に使えるのは100万円です。貯蓄総額ではなく実際に取り崩せる金額で考えることが大切です。
自分の数字と照らし合わせると、加入中の保障は次のように判断できます。
- 保障がないと生活資金が不足するなら継続
- 現在の保障が必要額を上回るなら減額を検討
- 公的保障と使える貯蓄で不足を補えるなら減額や解約を検討
病気への不安だけで保険を残すのではなく、その保障がなくなったとき自分の暮らしにいくら不足するのかを基準に決めていきます。
保障を見直しても毎月の生活費が足りないなら、保険だけでなく収入を増やす方法も考える必要があります。熟年離婚後に仕事がない50代女性はどうする?で離婚後の生活を立て直す働き方を確認できます。
子どもが独立しているなら死亡保障を見直す
子育て中に備えていた大きな死亡保障が、そのまま残っていることがあります。子どもが独立しているなら、加入当時と同じ保障額を維持する必要があるか見直したいです。
ただし、子どもが成人していても、学費や生活費を負担しているなら話は変わります。親への仕送りなど自分の収入を頼っている家族がいる場合も、その支援があと何年続くのかを考えます。
子どもへの援助が年間100万円で、あと3年間続くなら300万円が必要です。使える預貯金が100万円あるなら、残り200万円を現在の死亡保障と比べます。
現在の保障額が必要額を大きく上回っているなら、減額を検討できます。反対に、今後も家族の生活を支えるお金が必要なら、その分の保障は残しておきたいです。
子育て中に決めた保障額ではなく、今の家族状況に必要な金額で考えることです。
解約前に保険見直しで確認したい返戻金と再加入条件
減額候補や解約候補になった保険も、すぐに手続きを進めるのではなく、やめた後に失うものまで見てから決めます。長く続けてきた保険ほど、今の契約を手放したあとに同じ条件へ戻れないことがあるためです。
解約返戻金とこれから払う保険料を比べる
解約を考えている保険では、現在の解約返戻金だけでなく、これから支払う保険料と残る保障まで合わせて見ます。解約返戻金は、これまで払った保険料がそのまま戻るお金ではありません。保険の種類や加入期間によっては、払込保険料の総額を下回ることもあります。
解約返戻金が少ないと、今やめるともったいないと感じるかもしれません。ただ、今の暮らしに必要のない保障なら、今後も保険料を払い続けるかは別に考える必要があります。
| 比べるもの | 見るポイント |
|---|---|
| 解約返戻金 | 今解約するといくら戻るのか |
| 今後の保険料 | 払込終了まであといくら必要なのか |
| 残る保障 | その負担をしてでも残したい保障なのか |
月1万円の保険料をあと10年間払うなら、これからの負担は120万円です。現在の解約返戻金だけを見るのではなく、この先120万円を払ってでも残したい保障なのかを考えます。
必要な保障は残したいものの、毎月の保険料を減らしたい場合もあるでしょう。そのときはすぐに解約せず、保障額を減らしたり不要な特約を外したりできないか保険会社に確認します。
これまでいくら払ったかではなく、これからいくら払い、その結果どんな保障が残るのかを比べると、継続・減額・解約の判断につなげられます。
50代で入り直せる条件か確かめてから解約する
別の保険へ切り替える予定なら、現在の保険を先に解約しないことです。50代では若い頃より加入時の年齢が上がるため、同じような保障でも保険料が高くなることがあります。健康状態によっては希望する保障で加入できない場合もあります。
新しい保険を検討するときは、保険料だけでなく次の内容を比べてください。
| 比べる項目 | 確認したい内容 |
|---|---|
| 保険料 | 今の年齢で毎月いくら払うのか |
| 保障内容 | 離婚後に必要な保障を残せるか |
| 加入条件 | 健康状態などによる条件が付かないか |
| 保障期間 | 何歳まで保障が続くのか |
保険料が安くても、必要な保障が減ったり保障期間が短くなったりすれば、今の保険より自分に合うとは限りません。切り替える場合は、新しい保険の契約が成立し必要な保障を確保できたことを確かめてから、現在の保険を解約します。
一度手放した保険は、あとから同じ条件で戻せるとは限りません。解約する前に、新しい保険で必要な保障を確保できるかまで確認しましょう。
まとめ:離婚後の保険は今の暮らしに必要な保障だけを残す
離婚後の保険見直しでは、契約者や受取人を現在の状況に合わせたうえで、自分の暮らしに必要な保障だけを残します。減額や解約を考える場合は、解約返戻金や50代で入り直す条件まで確かめてから決めることが大切です。
保険証券を一つずつ見ながら、次の4点を書き出してみてください。
- 契約者や受取人の変更が必要か
- 今の暮らしに必要な保障か
- 減額や解約の前に確認することはあるか
- 変更・継続・減額・解約のどれにするか
判断がつかない保険は、解約返戻金や減額後の保障、今後の保険料など必要な数字だけを保険会社へ確認すれば十分です。
保険を見直したあとに老後のお金まで不安が残るなら、離婚後の老後資金をどう考える?で、これから必要になるお金を確認してみてください。