PR
50代で一人暮らしを考えたとき、今の収入で本当に生活していけるのだろうと不安になる方も多いのではないでしょうか。
総務省の2025年家計調査では、単身世帯の消費支出は月平均17万3,042円です。ただし、50代女性の一人暮らしで毎月かかる費用は、家賃や普段の支出によって変わるため、平均額だけでは暮らせるか判断できません。
この記事では、家賃や食費などを自分の支出に置き換えながら、毎月必要な生活費を計算します。手取り収入と比べることで、毎月いくら残るのか、いくら不足するのかがわかります。
50代女性の一人暮らしで毎月かかる費用
50代女性の一人暮らしで毎月かかる費用は、家賃と普段の支出を足し、毎月ではない支出も含めて考えます。
実際に払う家賃から生活費を考える
一人暮らしの生活費を出すなら、まず自分が払う家賃を基準にします。
まだ物件を決めていない場合は、実際に検討している物件の家賃を使ってください。家賃6万円なら6万円、8万円なら8万円として計算します。
家賃の違いは、長く暮らすほど大きな差になります。月6万円と8万円なら差額は2万円ですが、1年間では24万円、5年間では120万円です。
そのため、平均生活費だけでなく、これから払う住居費を入れると自分に必要な生活費が見えてきます。
現在の持ち家に住み続けるか、売却して別の住まいへ移るか迷っている方は、熟年離婚で持ち家はどうする?離婚後の住まいを決めるポイントもあわせて考えてみてください。
毎月の生活費を自分の支出で考える
家賃の次に見たいのが、食費や光熱水費、通信費、保険料など、日々の暮らしにかかるお金です。
一人暮らしになると、家族と暮らしていた頃より食費や光熱水費は下がる一方で、これまで世帯で負担していた通信費や保険料を自分一人で支払うことになります。今までの家計をそのまま半分にすればよいわけではありません。
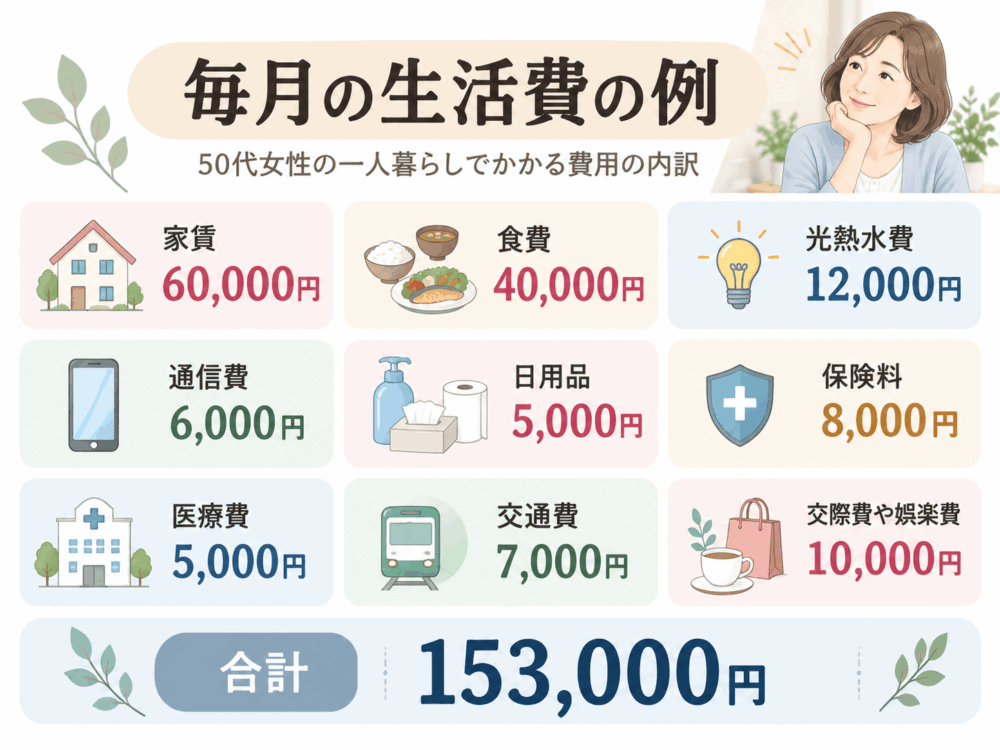
家賃6万円で暮らす場合の一例は次のとおりです。
| 費目 | 毎月の金額 |
|---|---|
| 家賃 | 60,000円 |
| 食費 | 40,000円 |
| 光熱水費 | 12,000円 |
| 通信費 | 6,000円 |
| 日用品 | 5,000円 |
| 保険料 | 8,000円 |
| 医療費 | 5,000円 |
| 交通費 | 7,000円 |
| 交際費や娯楽費 | 10,000円 |
| 合計 | 153,000円 |
このケースでは、毎月15万3,000円ほどかかります。
ただし、この金額はあくまで一例です。通院が多ければ医療費は増えますし、外食が多ければ食費も上がります。
自分の生活費を出すときは、直近2〜3か月の通帳やカード明細を見ると実態に近づきます。普段の支出をもとに計算すれば、自分なら毎月いくら必要なのかが具体的に見えてきます。
毎月ではない支出も含めて考える
毎月の生活費だけで家計を組むと、年に数回発生する支出が抜けやすくなります。見落としやすいのは、次のような費用です。
- 賃貸住宅の更新料
- 家電の買い替え
- 年払いの保険料
- 冠婚葬祭費
- 車検や自動車税
こうした支出は、支払う月だけ家計に入れるのではなく、年間でどのくらいかかるかを見積もっておく方が現実的です。
たとえば、年間12万円を見込むなら、月1万円を生活費とは別に確保します。毎月の支出が15万3,000円なら、実際には16万3,000円ほどを毎月の予算として考えることになります。
普段の生活費だけでなく、まとまった支出まで含めておくと、毎月は足りているのに貯蓄が減っていくというズレを防げます。
収入と比べる50代女性の一人暮らしで毎月かかる費用
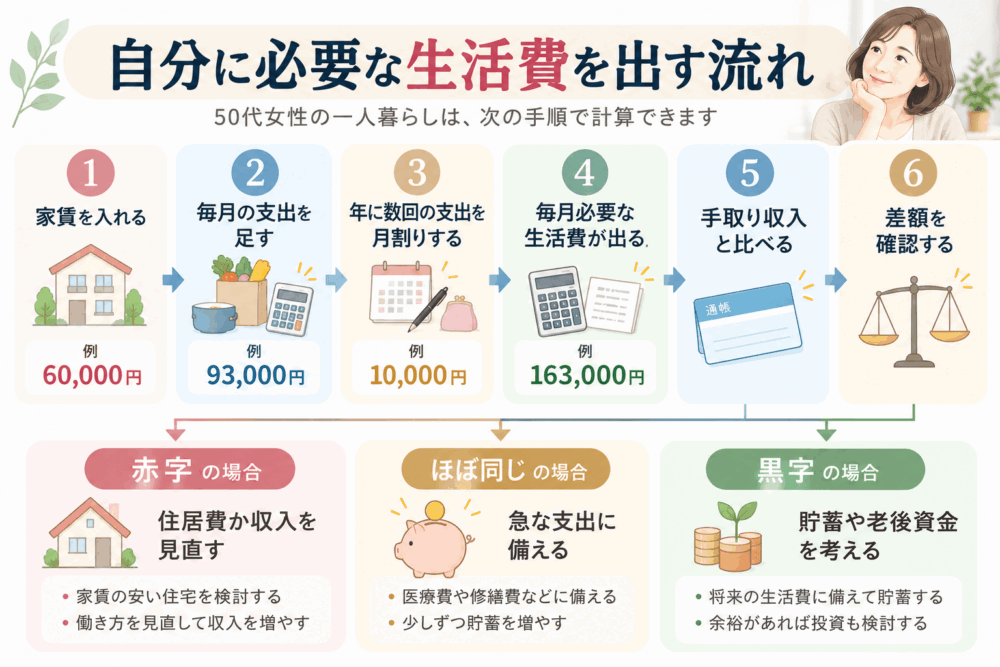
50代女性の一人暮らしで毎月かかる費用が出たら、手取り収入との差額を出すと今の家計で暮らせるか判断できます。
手取り収入との差額を確認する
一人暮らしに月16万3,000円かかる場合、手取り収入との差額を見ると、家計にどの程度余裕があるかがわかります。
| 手取り収入 | 必要な生活費 | 毎月の差額 |
|---|---|---|
| 150,000円 | 163,000円 | -13,000円 |
| 170,000円 | 163,000円 | 7,000円 |
| 200,000円 | 163,000円 | 37,000円 |
手取り15万円では毎月1万3,000円の赤字です。この状態が1年間続けば15万6,000円、5年間では78万円を貯蓄から補う計算になります。
手取り17万円の場合、残るのは月7,000円です。生活費はまかなえても貯蓄に回せる余裕は大きくありません。
手取り20万円なら月3万7,000円が残るため、将来に向けた貯蓄も考えられます。
見るべきなのは生活費が平均より高いか低いかではなく、必要な生活費を払ったあとに毎月いくら残るのかです。この差額が一人暮らしを続けられるかを考える基準になります。
不足額が出たら住居費か収入を見直す
毎月1万円以上の赤字が続くなら、食費や光熱費を少し抑えるだけでは埋めにくくなります。金額の大きい住居費か、毎月入ってくる収入のどちらを変えられるか考えた方が現実的です。
持ち家の負担が重い場合は、住み続けた場合と売却した場合で今後の支出がどう変わるかを比べます。売却も考えている方は、離婚後に家を売る前に知っておきたいこと!査定額と手取りを確認で、売却後に手元へ残る金額まで確認しておきたいです。
住居費を大きく変えられないなら、収入を増やせるかが次の判断になります。パート収入だけでは不足する方は、離婚後にパートだけでは足りない?収入を増やす選択肢を解説で、勤務時間を増やす場合と働き方を変える場合を比べられます。
現在仕事をしていない方は、離婚後の50代女性の仕事はどう探す?専業主婦から再就職する流れから、自分に合う仕事の探し方を考えてみてください。
毎月の不足額がわかれば、闇雲に節約するのではなく、家にかかるお金を減らすのか収入を増やすのかを選べるようになります。
毎月黒字でも老後資金まで見ておく
毎月の生活費をまかなえていても、それだけで老後まで資金が足りるとは判断できません。50代では年金を受け取るまでの期間と、その間に貯蓄をどれだけ残せるかも関わってきます。
毎月3万円を残せれば年間では36万円ですが、今後の収入が減ったりまとまった支出が続いたりすれば、予定どおり貯蓄できないことも十分あります。
老後まで見通すときは、現在の家計に加えて以下の数字も押さえておきたいです。
- 現在の貯蓄額
- 年金を受け取るまでの収入
- 年金の見込額
- 老後の生活費
この4つを並べれば、今の生活水準のまま老後まで資金が持つのか、毎月いくら残す必要があるのかまで計算できます。
老後まで資金が足りるか不安な方は、離婚後の老後資金をどう考える?で今の貯蓄や今後の収入、年金をもとに必要な金額を考えられます。
まとめ:必要な生活費がわかれば次の判断ができる
50代女性の一人暮らしに必要な金額は、平均額だけでは判断できません。家賃や食費、光熱水費などの毎月の支出に、更新料や家電の買い替えなども加えます。
- 家賃は実際に払う予定の金額で計算する
- 毎月の支出は通帳やカード明細をもとに出す
- 更新料や家電の買い替えなども月額に直して含める
- 必要な生活費と手取り収入の差額を出す
- 赤字なら住居費か収入のどちらを見直すか決める
必要な生活費が手取り収入を上回るなら、その不足を貯蓄で補い続けられるのかまで考える必要があります。反対に毎月お金が残るなら、その金額を今後の貯蓄や老後資金に回せるかを見ておきたいです。
一人暮らしへの不安を減らすには、平均額ではなく自分の家計で毎月いくら必要なのかを把握することが出発点になります。