PR
50代で離婚を考えると、今ある貯蓄やこれから受け取る年金だけで、老後まで暮らしていけるのか不安になることがあります。
離婚後の老後資金は、一般的な必要額ではなく自分の資産や年金、生活費を使って足りるか確かめることが大切です。
この記事では、離婚後に使えるお金と将来の収入、生活費を整理し、老後資金が足りるか確かめる方法を解説します。不足する場合は、収入を増やすのか生活費を下げるのかなど、自分が何を変えればいいのかまでわかります。
離婚後の老後資金をどう考える?まず足りるかを数字で確認
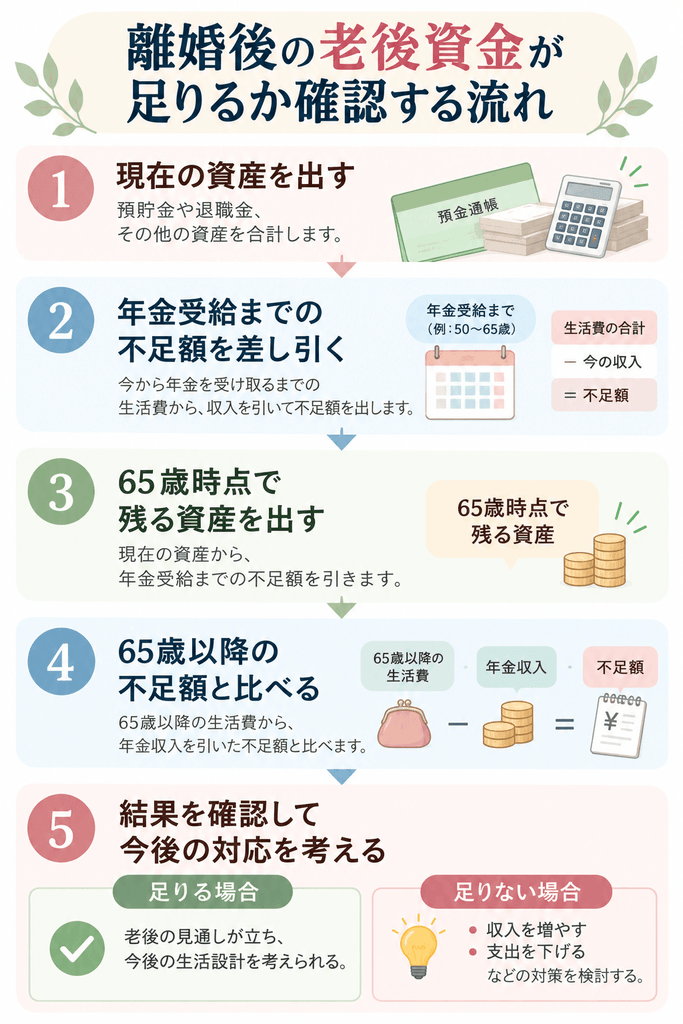
離婚後の老後資金が足りるか判断するために、自分の手元に残るお金、将来の年金、毎月の生活費を出します。
離婚後に自分の手元へ残るお金を出す
最初に見るのは、離婚したあと自分が使えるお金がいくら残るかです。預貯金だけでなく、財産分与で受け取るお金や自分名義の資産も含めます。
ただし、持ち家のようにすぐ生活費へ回せない資産は、現金とは分けて考えたほうが判断しやすくなります。
| 見るお金 | 考え方 |
|---|---|
| 預貯金 | 離婚後に自分の手元へ残る金額を見る |
| 財産分与 | 実際に受け取れる金額を加える |
| 株式や投資信託 | 老後資金として使える分を考える |
| 退職金 | 受け取れる時期と見込額を見る |
| 不動産 | 住み続けるか売却するかで分ける |
大切なのは、資産の総額ではなく、これからの生活に実際に使えるお金がいくらあるかです。
資産が1,000万円あっても、300万円を住み替えに使う予定なら、老後資金として考えられるのは残りの700万円です。
財産分与の仕組みを詳しく覚える必要はありません。離婚後に自分が使える金額がわかれば、年金や生活費と比べて老後資金が足りるか判断できます。
将来受け取れる年金額を確認する
次に見るのは、老後の毎月の収入になる年金の見込額です。年金額は加入期間や働き方によって変わります。平均額ではなく、自分が将来受け取れる見込額を使って考えることが大切です。
年金見込額はねんきん定期便やねんきんネットで確認できます。離婚後に年金分割をする予定なら、分割後の見込額も含めて考えます。
ここで必要なのは、制度を詳しく覚えることではありません。老後に毎月いくら入ってくるのかを把握することです。
一人暮らしに必要な生活費を出す
年金額がわかったら、離婚後に一人で暮らす場合の生活費を出します。ここでも平均額ではなく、自分の暮らしにかかる金額を使います。住居費や車の有無によって、毎月必要なお金は大きく変わるからです。
- 家賃や住宅費
- 食費
- 水道光熱費
- 通信費
- 保険料
- 医療費
- 車の維持費
現在夫婦で暮らしている場合も、今の生活費を単純に半分にはできません。家賃や光熱費、通信費のように、一人になっても半額にならない支出があります。
離婚後に毎月いくらあれば生活できるのかを出せれば、先ほど確認した年金や資産と比べられるようになります。
自分の生活費をまだ出していない場合は、50代女性の一人暮らしで毎月かかる費用を参考に、離婚後に毎月いくら必要になるのか計算してみてください。
収入と支出から離婚後の老後資金の不足額を確かめる
ここまで出した資産、年金、生活費を使い、離婚後の老後資金が足りるかを見ていきます。
年金を受け取るまでに不足するお金を出す
50代で離婚する場合は、年金を受け取り始めるまでの生活費も考える必要があります。
55歳で離婚し65歳から年金を受け取るなら、その間は10年間あります。毎月の生活費が18万円で、手取り収入が15万円なら毎月3万円不足します。
この状態が10年間続くと、単純計算では360万円を貯蓄などから補うことになります。
老後資金を見るときに、65歳以降だけを考えると実際より余裕があるように見えることがあります。年金を受け取るまでに、貯蓄をいくら使うことになるのかも一緒に出しておきます。
年金受給後に毎月いくら不足するかを見る
年金を受け取り始めたら毎月の年金額と生活費を比べます。生活費が月17万円で年金が月13万円なら、毎月4万円不足します。
| 確認する時期 | 毎月の不足額 | 期間全体の不足額 |
|---|---|---|
| 55歳から65歳 | 3万円 | 10年間で360万円 |
| 65歳から90歳 | 4万円 | 25年間で1,200万円 |
55歳から65歳までに360万円を貯蓄から使うなら、まず65歳時点でいくら残るのかを出します。その残額で、65歳以降に必要な1,200万円を補えるか比べます。
ここで大切なのは、一般的な老後資金の金額ではなく、自分の場合に老後までいくら不足するのかを知ることです。
旅行や家電の買い替え、住宅修繕など大きな支出がある場合は、毎月の生活費とは分けて加えておきます。
ここまで計算して資産で補えるなら、老後資金の見通しが立ちます。不足する場合は、その金額を収入と支出のどちらから減らせるか考えます。
不足した離婚後の老後資金をどう補うか決める
不足額がわかったら、収入を増やすのか、支出を下げるのかを考えます。
働く期間や収入を増やす
老後資金が不足する場合は、働く期間を延ばしたり、毎月の収入を増やしたりすることで不足額を減らせます。
年金を受け取るまで毎月3万円不足するなら、収入を月3万円増やせればその分だけ貯蓄の取り崩しを抑えられます。10年間続けば単純計算では360万円の差になります。
大切なのは、漠然ともっと稼がなければと考えないことです。不足額が月いくらなのかを出し、その金額を補える働き方を考えます。
- 今の仕事を続ける
- 勤務時間を増やす
- 60代以降も働く
必要な金額に合わせて、自分が無理なく続けられる方法を選びます。
収入を増やす必要があるなら、50代女性の仕事の探し方で、自分に合う働き方や仕事の探し方も確認してみてください。
生活費や住居費を下げる
収入を増やすだけでなく、毎月の支出を下げることでも老後資金の不足額を減らせます。
住居費や保険料、通信費などの固定費は、一度見直すとその後の支出にも影響します。月2万円下げられれば、年間では24万円、10年間では240万円の差になります。
ただし、老後資金を残すために食費や楽しみに使うお金まで無理に削る必要はありません。毎月の負担が大きい固定費から見直します。
持ち家に住み続ける場合も、住宅ローンの有無だけでは判断できません。固定資産税や修繕費を含めて、この先も無理なく住み続けられるかを考えます。
離婚後も持ち家に住み続けるか迷っている場合は、熟年離婚後の持ち家をどうする?で、住み続ける場合と手放す場合を比べてみてください。
月3万円不足する場合は、次のように補えます。
| 補い方 | 月3万円の埋め方 |
|---|---|
| 収入で補う | 収入を月3万円増やす |
| 支出で補う | 固定費を月3万円下げる |
| 両方で補う | 収入を月1万円増やし、固定費を月2万円下げる |
自分が無理なく続けられる方法を選び、不足額をどう埋めるかを決めます。
自分だけで判断しにくいならFPに相談する
資産や年金、生活費を出しても、この計画で老後まで暮らしていけるのか迷うことがあります。年金だけでなく貯蓄や住居費、保険まで含めると自分だけでは判断しにくいこともあるでしょう。
ほけんNaviせつやくんでは、老後資金や家計、保険などのお金について、ファイナンシャルプランナーへ無料で相談できます。不足額まで出しても判断に迷う方は、自分の数字をもとに相談してみてください。

まとめ:離婚後の老後資金は不足額まで確認する
離婚後の老後資金は、一般的な必要額ではなく、自分の資産や年金、生活費を使って足りるか確かめることです。
- 離婚後に使える資産を出す
- 将来受け取れる年金額を確認する
- 年金受給前と受給後の不足額を出す
- 不足する場合は収入や固定費を見直す
不足額が見えれば、この先やっていけるのかという不安も具体的な課題に変わります。老後資金が足りるのか、不足するなら収入と支出のどちらをいくら変えるのか、まで決めておきましょう。