PR
50代で離婚を考えると、年金分割をしたあとに毎月いくら受け取れるのか、その金額で一人暮らしを続けられるのか不安になることがあります。
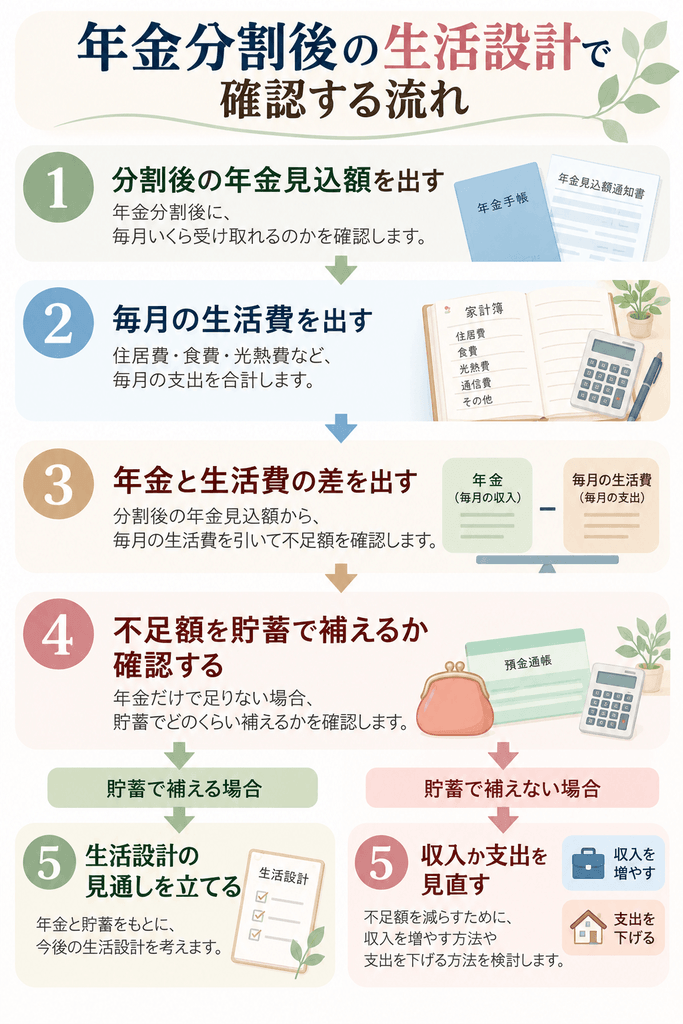
年金分割後の生活設計で確認したい数字は、分割後の年金見込額、毎月の生活費、その差から出る不足額です。数字を順番に出せば、年金だけで足りるのか貯蓄や収入で補う必要があるのか判断できます。
この記事では、年金分割後の年金額と生活費を比べて不足額を出し、これから何を見直せばいいのかまでわかるように解説します。
年金分割後の生活設計で確認したい数字は年金額
年金分割後の生活設計で確認したい数字の中でも、最初に出したいのが実際に受け取れる年金の見込額です。
年金分割は、元配偶者が受け取る年金をそのまま半分にする制度ではありません。婚姻期間中の厚生年金記録を分割し、その記録をもとにそれぞれの年金額が計算されます。
そのため、夫の年金が月20万円だから自分は10万円受け取れるといった計算では、離婚後の生活設計はできません。
50歳以上で老齢年金の受給資格期間を満たしている場合
年金分割のための情報提供を請求すると、分割後の老齢厚生年金の見込額も確認できます。日本年金機構の年金分割についての案内を利用し、自分の場合はいくらになるのかを確かめておきましょう。
見る数字は年額だけでなく、毎月いくら受け取れるのかです。年額156万円なら単純に12か月で割ると月13万円になります。この月13万円を一人暮らしに必要な生活費と比べます。
なお、年金分割の影響を受けるのは厚生年金の記録で、老齢基礎年金そのものを夫婦で分けるわけではありません。制度の細かな仕組みを覚えるより、分割後の自分の年金見込額を実際の数字で出すことを優先してください。
生活費と年金分割後の生活設計で確認する不足額
年金分割後の生活設計で確認したい数字がそろったら、毎月の生活費と比べて不足額を出します。
一人暮らしに毎月いくら必要かを出す
年金見込額がわかったら、離婚後に一人で暮らす場合の生活費を出します。ここで使うのは平均額ではなく、自分の暮らしに必要な金額です。家賃や車の有無、保険料などによって毎月の支出は大きく変わります。
確認したいのは次の支出です。
- 家賃や住宅費
- 食費
- 水道光熱費
- 通信費
- 保険料
- 医療費
- 車の維持費
毎月の生活費が17万円なら、この17万円を先ほど出した年金見込額と比べます。
生活費をまだ出していない場合は、50代女性の一人暮らしで毎月かかる費用で住居費や食費などを含めた支出の目安を確認できます。
年金だけでは毎月いくら不足するかを出す
生活費と年金見込額を並べると、年金だけで生活できるのかがわかります。毎月の生活費が17万円で、年金見込額が13万円なら毎月4万円不足します。
| 確認する数字 | 金額 |
|---|---|
| 毎月の生活費 | 17万円 |
| 年金見込額 | 13万円 |
| 毎月の不足額 | 4万円 |
毎月4万円不足するなら年間では48万円です。年金だけで足りないことがわかったら、次に考えるのはその不足額を何で補うかです。
年金分割後の生活設計では、年金はいくらもらえるのかで止めず、生活費との差が毎月いくらになるのかまで出すことです。
不足額から年金分割後の生活設計を見直す
年金だけでは足りないとわかったら、不足額を貯蓄で補えるのか、収入や支出を変える必要があるのかを判断します。
不足額を貯蓄で補えるかを見る
毎月の不足額が4万円なら、年間では48万円を年金以外のお金で補う必要があります。
65歳時点で老後資金として使える貯蓄が1,000万円ある場合、年間48万円の不足が続けば単純計算では約20年分を補えます。
ただし、貯蓄のすべてを毎月の生活費に使えるとは限りません。家電の買い替えや住宅修繕、まとまった医療費などに残しておきたいお金もあります。そのため、貯蓄総額ではなく、毎月の不足を補うために使える金額がいくらあるのかを見ます。
貯蓄まで含めて老後資金が足りるか確認したい場合は、離婚後の老後資金をどう考える?の記事で、年金受給前から老後までの不足額を計算できます。
足りなければ収入か支出のどちらを変えるか決める
貯蓄だけで不足額を補うのが難しい場合は、収入を増やすのか、支出を下げるのかを考えます。
毎月4万円不足するなら、その4万円をすべて収入で補う必要はありません。収入を月2万円増やし固定費を月2万円下げる方法でも不足額を埋められます。
| 補い方 | 月4万円の埋め方 |
|---|---|
| 収入で補う | 収入を月4万円増やす |
| 支出で補う | 固定費を月4万円下げる |
| 両方で補う | 収入を月2万円増やし、固定費を月2万円下げる |
大切なのは年金だけで足りないと分かったあとに、不足額を何で補うかまで決めることです。
働く期間や収入を見直したい場合は、離婚後の50代女性の仕事はどう探す?も、これからの働き方を決める材料になります。
自分だけで判断しにくいならFPに相談する
年金見込額や生活費、不足額まで出しても、このままの計画で老後まで暮らしていけるのか迷うことがあります。貯蓄や住居費、保険まで含めて考えると、どこをどれだけ見直せばいいのか自分だけでは決めにくい場合もあるでしょう。
ほけんNaviせつやくんでは、老後資金や家計、保険などのお金について、ファイナンシャルプランナーへ無料で相談できます。自分で不足額まで出したものの、この先の生活設計を判断しきれない方は、自分の数字をもとに相談してみてください。

まとめ:年金分割後の生活設計は不足額まで確認する
年金分割後の生活設計では、年金額を確認するだけでなく、毎月の生活費と比べて不足額まで出すことが大切です。
- 年金分割後に受け取れる年金見込額を出す
- 一人暮らしに必要な生活費と比べる
- 毎月いくら不足するのかを出す
- 貯蓄で補えるかを確認する
- 足りなければ収入や支出を見直す
年金だけで暮らせるのか、不足するなら毎月いくら補えばいいのかまで数字にすると、これからの生活設計が具体的になります。自分の不足額を出し、貯蓄・収入・支出のどこで補うのかまで決めておきましょう。