PR
離婚を考え始めると、持ち家や土地をどのように分ければよいのか迷う方は少なくありません。
婚姻中に夫婦の協力で取得した不動産は、夫だけの名義でも財産分与の対象になる可能性があります。分け方を決める前に、家の現在価値や住宅ローン残高、所有名義を把握しておくことが重要です。
この記事では、離婚の財産分与で不動産を扱うときに確認したいポイントを解説します。家の価値や住宅ローン、分け方を知ることで、離婚後の生活まで考えながら自分に合う選択肢を判断できます。
離婚の財産分与で不動産を分ける前に確認すること
まず、どの不動産が財産分与の対象になるのかを、取得時期や名義から見ていきましょう。
婚姻中に購入した家は財産分与の対象になる?
婚姻中に夫婦の協力で取得した家や土地は、財産分与の対象になる可能性があります。名義が夫だけになっていても、それだけを理由に対象外とはなりません。
財産分与は、夫婦が婚姻中に協力して築いた財産を分ける仕組みです。預貯金だけでなく、不動産や有価証券なども対象になることがあります。
たとえば、夫が会社員として働き、妻が家事や育児を担っていた家庭も該当します。役割が異なっていても、夫婦で協力して財産を築いたと考えられるためです。
一方、結婚前から所有していた家や、相続によって取得した不動産は扱いが異なることがあります。対象になるかを判断するときは、取得した時期と購入資金の出どころまで見る必要があります。
家の価値と住宅ローン残高を確認する
家の現在価値だけでは、財産分与でどの程度の価値が残るのか判断できません。購入時の価格ではなく、現在いくらの価値があるのかを見ることが重要です。
住宅ローンが残っている家は、現在価値だけを見ても財産分与の金額は決められません。ローン残高や名義、共有名義なら持分まであわせて確かめます。
| 確かめる項目 | 内容 |
|---|---|
| 家の現在価値 | 現在売却するとどの程度になるか |
| 住宅ローン残高 | 現在いくら返済が残っているか |
| 不動産の名義 | 誰が所有者になっているか |
| 持分 | 共有名義ならそれぞれ何割なのか |
離婚が決まり住宅ローンが残る家を売却する方向で話が進んでいる方は、熟年離婚で住宅ローンが残っている家を売るなら?ローン残高と査定額を確認も参考になります。
土地と建物の名義や持分を確認する
一戸建てでは、建物だけでなく土地の名義も調べる必要があります。土地と建物で所有者が異なっていることもあるためです。
夫婦の共有名義なら、それぞれの持分が何割になっているのかも確かめます。記憶だけに頼らず、登記事項証明書で実際の登記内容を見るほうが確実です。
登記事項証明書では、不動産の所有者や共有している場合の持分を確認できます。夫名義の家だと思っていても、土地だけ夫婦共有名義になっていることもあります。
家の価値を調べて離婚の財産分与を考える方法
家の現在価値は、不動産会社の査定を利用すると具体的な金額で把握できます。
不動産の査定額は財産分与を考える材料になる
家の現在価値を知る方法の一つが、不動産会社による査定です。周辺の取引事例や土地の条件、建物の状態などをもとに売却予想価格を算出します。
20年前に3,000万円で購入した家でも、現在の査定額が1,800万円になることがあります。反対に土地価格が上昇していれば、購入時の価格を上回ることもあります。
査定額は、実際にその金額で売れることを保証するものではありません。売却価格は、市場の状況や買主との交渉などによって変わる可能性があります。財産分与の判断材料にするときは、査定額だけでなく、どの条件をもとに算出された金額なのかも確かめてください。
住宅ローンが残る家は残債との関係を見る
住宅ローンが残る家では、査定額とローン残高のどちらが大きいかを比べます。
- アンダーローンは、家の価値が住宅ローン残高を上回っている状態です。
- オーバーローンは、住宅ローン残高が家の価値を上回っている状態です。
| 状態 | 家の価値 | ローン残高 | 考え方 |
|---|---|---|---|
| アンダーローン | 2,500万円 | 1,500万円 | 差額が1,000万円 |
| ほぼ同額 | 2,000万円 | 1,950万円 | 差額が小さい |
| オーバーローン | 1,500万円 | 2,000万円 | ローンが500万円上回る |
アンダーローンなら、家の価値からローン残高を差し引いた金額が一つの判断材料になります。ただし、実際に売却すると仲介手数料などもかかるため、差額がそのまま手元に残るわけではありません。
オーバーローンでは、家の価値だけを基準に夫婦で分けることはできません。たとえば1,500万円の家だから750万円ずつという計算にはならない点に注意が必要です。
離婚の財産分与で不動産を分ける3つの方法
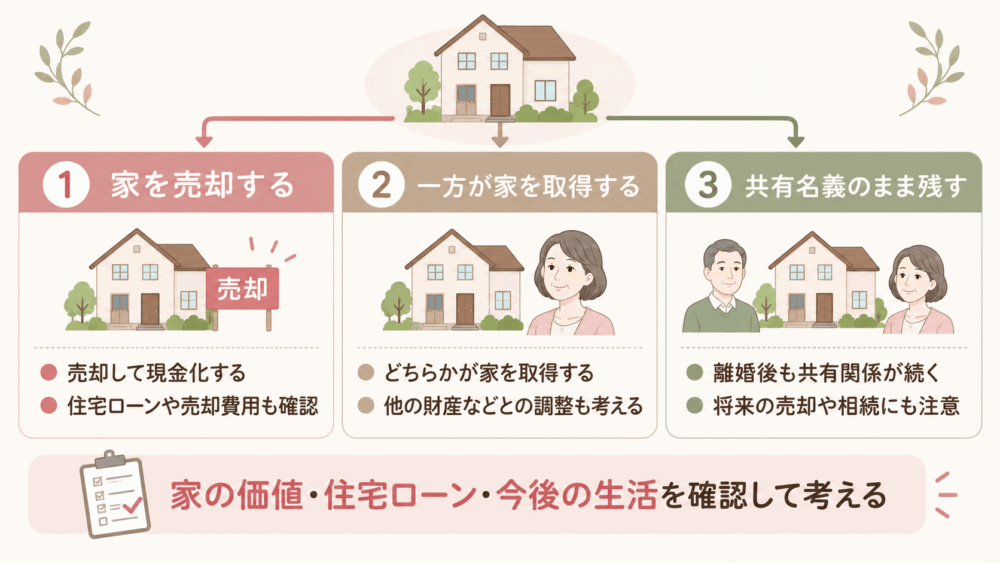
不動産の分け方は、売却して現金化する、一方が取得する、共有名義を続けるという3つに分かれます。
家を売却して現金を分ける
離婚後にどちらも家へ住まないなら、不動産を売却して現金で分ける方法があります。家そのものを分ける必要がないため、財産分与の金額を決めやすい方法です。
ただし、売却すればすぐに現金を分けられるとは限りません。買主が見つかるまで時間がかかることもあり、売却に伴う費用も発生します。家を売るときは、次の4つのお金を把握しておきましょう。
- 住宅ローンの残高
- 売却にかかる費用
- 売却後に手元へ残るお金
- 新しい住まいにかかる費用
財産分与で見るのは査定額そのものではなく、住宅ローンや売却費用を差し引いた後に残る金額です。売却後に手元へ残る金額だけでなく、新しい住まいにかかる費用も見込んでおきましょう。
家を売却する方向なら、複数社へ査定を依頼し、査定額や算出根拠を比べて依頼先を選べます。イエウールは、家やマンション、土地などの売却を考えている方が、条件に合う不動産会社へまとめて査定を依頼できるサービスです。
売却する家の査定を複数社で比較
査定額と実際に手元へ残る金額の考え方は、離婚後に家を売る前に知っておきたいこと!査定額と手取りを確認で詳しく解説しています。
妻または夫が家を取得して調整する
離婚後もどちらかが家に住み続けるなら、一方が不動産を取得し、もう一方は預貯金などほかの財産を受け取る方法があります。たとえば、2,000万円の家を妻が取得するなら、夫には預貯金などを多く分けて調整します。
妻が離婚後も現在の家に住むことを考えている方は、離婚後妻が家に住むなら?離婚前に確認したい5つのポイントも参考になります。
共有名義のまま残す場合の注意点
離婚後も共有名義のまま家を所有できますが、将来の判断を一人で進めにくくなる点には注意が必要です。
家全体を売却したり、大きな修繕について決めたりするときは、元夫との話し合いが必要になることがあります。夫が持分を所有していれば、妻だけで家全体を自由に扱えません。
元夫が亡くなったときは、元夫の持分が相続の対象になる可能性があります。再婚しているケースでは、相続関係が複雑になることも考えられます。
持ち家を売るか住み続けるか迷っている方は、熟年離婚で持ち家はどうする?離婚後の住まいを決めるポイントで判断基準を確認できます。
離婚の財産分与で不動産を受け取る前の注意点
家を取得するなら、所有権だけでなく住宅ローンや税金、将来の維持費まで含めて判断する必要があります。
家をもらっても住宅ローンが残る場合がある
財産分与で家を取得しても、住宅ローンの契約者まで自動的に変わるわけではありません。家の名義と住宅ローン妻が住宅ローンを引き継ぐには、金融機関への相談や審査が必要です。審査の結果、契約者を妻へ変更できないケースも考えられます。
夫婦間で「妻が家を受け取りローンも支払う」と決めるだけでは、住宅ローンの契約内容は変わりません。妻への契約変更を希望するなら、家を取得する前に借入先へ相談してください。
名義変更や税金などの費用を確認する
財産分与で不動産を取得すると、所有権移転登記などの手続きが必要になることがあります。登記の際には、登録免許税などの費用も発生します。
税金の扱いは、不動産を取得した経緯や売却する時期などによって異なる可能性があります。財産分与だから税金がかからないと一律に判断することはできません。
事情が複雑なときは、弁護士や司法書士、税理士への相談も選択肢になります。
老後まで住み続けられるか生活費も考える
50代で家を取得するなら、離婚後の生活費と老後の支出まで含めて考える必要があります。住宅ローンが残っているなら、退職後まで返済が続くのかを見ておきましょう。持ち家でも、固定資産税や修繕費などの維持費は継続してかかります。
マンションでは、管理費や修繕積立金も毎月の支出になります。現在の収入が続くとは限らないため、退職後の収入も含めて家計を見ておきましょう。
| 将来のお金 | 確かめる内容 |
|---|---|
| 住宅ローン | 残高と完済予定時期 |
| 固定資産税 | 年間の負担額 |
| 修繕費 | 今後必要になりそうな金額 |
| 生活費 | 一人暮らしに必要な毎月の金額 |
| 老後資金 | 年金などを含めた将来の収支 |
家への愛着だけで決めず、50代から先の収入と支出を比べたうえで、無理なく維持できるかを判断してください。
マンションを所有している方は、離婚後にマンションを売却するなら?管理費と修繕積立金も確認で、売却と維持費を比べる際の考え方も確認できます。
まとめ
離婚の財産分与では、家を受け取れるかだけでなく、離婚後も無理なく暮らせる方法を選ぶことが欠かせません。売却する、一方が取得する、共有名義を続けるという3つの方法があり、それぞれ離婚後の負担が異なります。
- 夫名義でも財産分与の対象になることがある
- 家の価値と住宅ローン残高を比べる
- 土地と建物の名義や持分を調べる
- 家を取得するならローン契約や税金も考える
- 50代からの生活費や老後資金まで含めて判断する
家の価値や住宅ローン、今後の収支を並べてみると、自分に合う選択肢が見えやすくなります。離婚後の暮らしまで考えたうえで、売却するか住み続けるかを判断してください。