PR
離婚後も今の家に住み続けたいとき、夫名義の家や住宅ローンが残る家では、離婚前に名義や返済方法を把握しておく必要があります。
離婚後も妻が家に住むことはできますが、家の名義や住宅ローンによって必要な対応は変わります。夫婦間で住み続けることに合意していても、将来も同じ家に住めるとは限りません。
この記事では、家の名義や住宅ローン、居住条件など、離婚前に押さえておきたい5つのポイントを解説します。今の家に住み続けられる条件が分かれば、住み替えが必要か判断する材料にもなります。
離婚後も妻が家に住むために離婚前に押さえたい5つのこと
離婚後も妻が家に住むには、家の名義や住宅ローンだけでなく、将来の居住条件や住宅費まで決めておくことが重要です。
家の名義人と住宅ローンの契約者を把握する
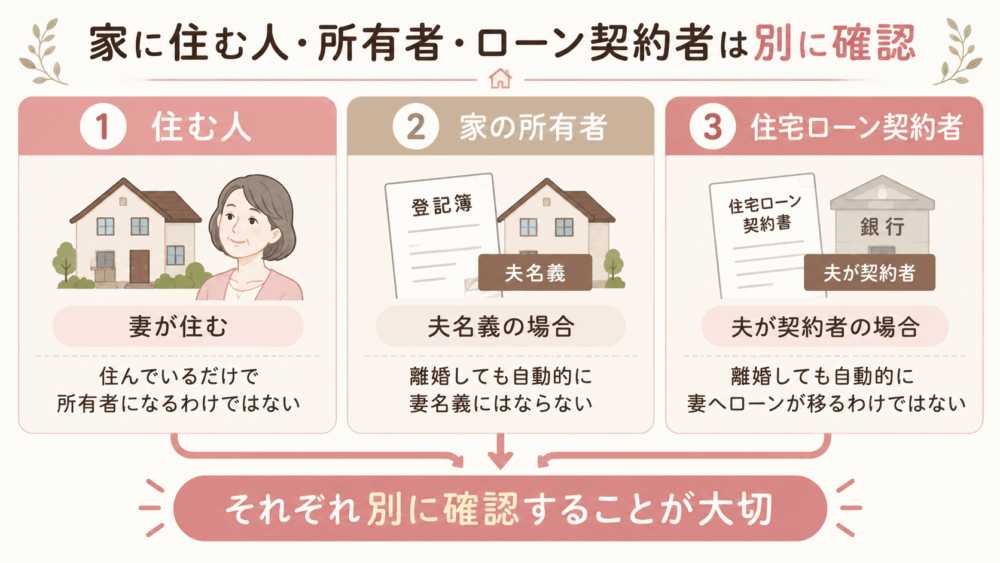
家の名義人と住宅ローンの契約者は必ずしも同じではありません。住宅ローンを夫が契約していても、家は夫婦の共有名義になっていることがあります。
家の所有者や持分は、法務局で取得できる登記事項証明書で分かります。住宅ローンの契約者や残高は、契約書や返済予定表などで把握できます。
| 確認する項目 | 見る書類など |
|---|---|
| 家の所有者 | 登記事項証明書 |
| 所有割合 | 登記上の持分 |
| ローン契約者 | 金銭消費貸借契約書など |
| ローン残高 | 返済予定表など |
| 保証関係 | 住宅ローンの契約書類 |
妻が家に住むことと、妻が家を所有することは別です。夫名義の家に妻が住み続けても、家の所有権は夫に残ります。共有名義なら夫婦それぞれに持分があります。
妻が住み続けても、夫の持分が自動的に妻へ移ることはありません。
離婚後の住宅ローンを誰が負担するか決める
住宅ローンが残っているなら、離婚後に誰が返済するのかを夫婦間で決めます。夫がローン契約者のまま返済を続け、妻が家に住む形も選べます。
夫婦間で返済方法を決めても、金融機関との住宅ローン契約は変わりません。毎月の返済額に加えて、ローン残高と残りの返済期間も把握したうえで離婚後の負担者を決めましょう。
夫名義の家に住み続けるリスクを知る
夫名義の家に妻が住み続けても、家の所有権が妻へ移るわけではありません。離婚後の居住が元夫の所有権や住宅ローンと関係したままになる点を、理解しておく必要があります。
離婚時に住めることだけでなく、将来も同じ条件で暮らせるかまで考えて決めてください。
離婚後も住める条件を書面に残す
離婚後も妻が家に住み続けることで合意したら、居住条件を書面に残すことが大切です。口頭だけの約束では、時間がたってから双方の認識が食い違うことがあります。離婚協議書などに家の取り決めを記載する方法も選択肢の一つです。
- 妻が家に住み続ける期間や条件
- 住宅ローンを負担する人
- 固定資産税を負担する人
- 修繕費を負担する人
- 将来家を売却するときの取り扱い
夫婦間で書面を作成しても、金融機関との住宅ローン契約まで変更されるわけではありません。家の名義やローン契約と分けて考える必要があります。
財産分与として家や持分をどう扱うか迷ったときは、離婚の財産分与で不動産を分ける前に!家の価値を調べる方法も解説も参考にしてください。
一人で住宅費を負担できるか計算する
離婚後の住宅費は、住宅ローンの返済額だけでは決まりません。固定資産税や保険料なども含めて、住居費全体を把握することがポイントです。
持ち家では、固定資産税や火災保険、修繕費もかかります。マンションなら、管理費や修繕積立金も毎月の負担に加わるため注意が必要です。
| 住宅関連費 | 負担する内容 |
|---|---|
| 住宅ローン | 毎月の返済額 |
| 固定資産税 | 毎年納める税金 |
| 火災保険 | 契約している保険の保険料 |
| 修繕費 | 外壁や屋根、水回りなどの修理費 |
| 管理費 | マンションの共用部分の維持管理費 |
| 修繕積立金 | マンションの大規模修繕に備える積立金 |
住宅ローンが月6万円でも、実際の住居費は月6万円だけではありません。固定資産税や保険料なども含め、一人の収入で無理なく支払える金額かを判断しましょう。
夫名義の家に離婚後も妻が住むときの注意点
夫名義の家に妻が住み続けると、住宅ローンや所有権の変化がその後の居住に影響します。
妻が住宅ローンを引き継ぐには審査がある
離婚後に妻が住宅ローンを引き継いで家を所有するには、借入先の金融機関との手続きが必要です。夫婦間で合意しても、住宅ローンの契約者を自由に変更することはできません。
妻が住宅ローンを引き継ぐときは、収入や勤務状況、年齢、借入額などをもとに金融機関の審査を受けます。
50代では残りの返済期間にも目を向けてください。定年後まで返済が続くなら、退職後の収入でも負担できる返済額なのかが判断材料になります。
住宅ローンの滞納や売却で住めなくなることがある
離婚後も夫が住宅ローンを返済するなら、返済状況は妻の住まいにも影響します。滞納が続くと家が競売にかけられ、所有者が変わる可能性も否定できません。競売で第三者が所有者になれば、妻がそのまま住み続けることは難しくなります。
夫名義の家は離婚後も元夫が所有者です。元夫が家を売却すれば、新しい所有者へ家の所有権が移ります。妻が長く住む予定なら、売却について離婚前に取り決めておくことが重要です。
家を所有し続けるか売却するか迷っている方は、熟年離婚で持ち家はどうする?離婚後の住まいを決めるポイントも参考にしてください。
元夫が亡くなると家は相続の対象になる
元夫名義の家は、元夫が亡くなると相続の対象になります。離婚した元妻には相続権がないため、元夫の家を引き継ぐ権利はありません。
元夫に再婚相手や子どもがいれば、法律で定められた相続人が家を相続します。相続後は所有者が変わるため、元妻の居住にも影響が及ぶことになります。
夫名義の家に長く住む予定なら、元夫が亡くなったあとの居住についても離婚前に取り決めておきましょう。
離婚後に妻が家に住むか住み替えるかを決める
離婚後も妻が家に住むか迷ったら、今の家を維持する費用と住み替え後の費用を比べてください。
住み続けるのが難しいときは住み替えも検討する
一人で住宅費を負担するのが難しいなら、家を売却して住み替える方法があります。売却を決める前に、住宅ローンの残高と家の査定額を比べることが重要です。
家の売却には仲介手数料などの費用がかかり、住み替えには新居の初期費用や引っ越し費用も必要です。賃貸住宅へ移るなら、離婚後の収入で毎月の家賃を支払えるかも計算します。
所有者同士で家を売却する方向に決まっているなら、複数の不動産会社へ査定を依頼すると査定額や根拠を比べられます。査定額と実際の売却価格は同じとは限らないため、金額だけで判断しないことが大切です。
イエウールは、条件に合う不動産会社へまとめて査定を依頼できるサービスです。
売却する家の査定を複数社で比較
査定結果を比べるときは、担当者の対応も含めて売却を依頼する不動産会社を選びましょう。売却後の手取りや費用については、離婚後に家を売る前に知っておきたいこと!査定額と手取りを確認で詳しく解説しています。
50代からの収入と老後資金まで含めて比べる
50代で住まいを決めるときは、現在の収入だけでなく、退職後の収入と住居費まで比べる必要があります。
今の家に住み続けるなら、住宅ローンの返済期間や維持費が退職後も続きます。一方、住み替えるなら、新居の家賃や初期費用を含めた資金計画が必要です。
| 比較する項目 | 今の家に住む | 住み替える |
|---|---|---|
| 住宅ローン | 残高と返済期間を把握 | 売却後の残債を把握 |
| 毎月の住居費 | ローンや管理費など | 家賃など |
| 初期費用 | 引っ越しがなければ抑えられる | 敷金や引っ越し費用など |
| 修繕費 | 所有者として負担 | 賃貸では負担範囲が異なる |
| 退職後の負担 | 維持費を含めて計算 | 家賃を含めて計算 |
住み慣れた家でも、住宅費が老後の生活を圧迫すれば負担は重くなります。退職後の収入で住居費を支払い続けられるかを比べ、長く暮らせる住まいを選びましょう。
まとめ
離婚後も妻が家に住むなら、家の名義と住宅ローンだけでなく、誰が住宅費を負担するのかまで離婚前に決めることが欠かせません。夫名義の家では、住宅ローンの滞納や売却、相続によって将来住めなくなることも踏まえて判断してください。
- 家の所有者と住宅ローンの契約者を把握する
- 離婚後に住宅ローンや税金を負担する人を決める
- 夫名義の家では滞納や売却、相続まで想定する
- 居住期間や住宅費の負担について書面に残す
- 住み替え後の費用と退職後の収入まで比べる
今の家に住み続けるかどうかは、離婚後の収入と住宅費を比べたうえで決めましょう。将来も同じ家で暮らせる条件を把握しておけば、離婚後の住まいを具体的に選べます。