PR
熟年離婚が決まり住宅ローンが残る家を売却するときは、ローンを完済できるのか気になる方も多いのではないでしょうか。
住宅ローンが残っていても家は売却できますが、売却代金でローンを完済できるかによって進め方が変わります。そのため、現在のローン残高と家の査定額を比べることが重要です。
この記事では、離婚が決まり持ち家の売却を具体的に検討している方に向けて、ローン残高と査定額の比べ方を詳しく解説します。名義やローン契約、金融機関へ相談するケース、売却後の住居費についても分かります。
住宅ローンが残っている家を売る前に把握したい金額
住宅ローンが残っている家では、売却代金でローンを返済できるかどうかが売却を考えるうえで重要になります。
離婚しても住宅ローンの返済はなくならない
離婚が成立しても、住宅ローンの返済義務が自動的になくなるわけではありません。
住宅ローンは金融機関との契約なので、離婚後も契約内容に沿って返済が続きます。家を売却するなら、現在の契約者や残高を把握したうえで進める必要があります。
まず住宅ローンの残高を確認する
金融機関から届いている返済予定表などを使い、現在の住宅ローン残高を把握しましょう。購入時の借入額ではなく、今の残高を確認することがポイントです。
20年前に3,000万円を借りて家を購入していても、長年返済していれば残高は少なくなっています。借り換えや返済条件の変更をしている場合は、現在の契約内容も確認が必要です。
残高と一緒に返済期間も確認してください。毎月の返済額だけでなく、あと何年返済する予定なのかまで分かれば、50代から先の生活を考えやすくなります。
売却予定の家の査定額とローン残高を比べる
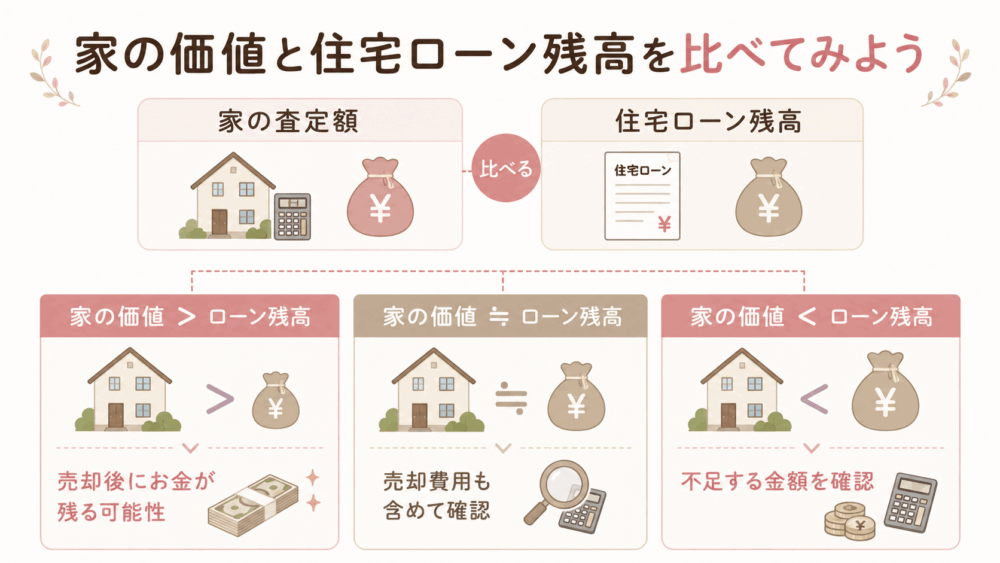
住宅ローン残高が分かったら、売却予定の家が現在いくらで査定されるのかを調べましょう。査定額とローン残高を並べると両者の差額が分かります。
家を購入したときの価格が3,000万円だったとしても、現在の価値が同じとは限りません。築年数や立地、周辺の取引状況、建物の状態などによって価格は変わります。
- 住宅ローンの残高が1,800万円で家の査定額が2,400万円なら、単純な差額は600万円です。
- ローン残高が1,800万円で査定額が1,500万円なら、ローン残高のほうが300万円多い状態になります。
実際の売却では諸費用なども発生するため、査定額とローン残高の差額がそのまま手元に残るわけではありません。
離婚が決まり、所有者同士で家を売却する方向に話がまとまっているなら、複数社の査定額を比べておくと価格帯をつかめます。
イエウールは、家やマンション、土地などの売却を検討している方が、条件に合う不動産会社へまとめて査定を依頼できるサービスです。査定額は実際の売却価格を保証するものではないため、売却にかかる費用も含めて判断することが大切です。
住宅ローンが残っている家の査定を複数社で比較
売却後に手元へ残る金額を詳しく知りたい方は、離婚後に家を売る前に知っておきたいことも参考になります。住宅ローンや売却費用を差し引いた手取りの考え方を解説しています。
査定額と住宅ローン残高の差で変わる売却時の対応
査定額と住宅ローン残高の差によって、売却代金だけで返済できるかどうかが変わります。
家の価値がローン残高を上回る場合
査定額が住宅ローン残高を上回っていれば、売却代金でローンを返済できる見込みがあります。
住宅ローン残高が1,800万円で家の査定額が2,500万円なら、単純な差額は700万円です。
査定額がローン残高を上回っていても、差額がそのまま手元に残るわけではありません。家を売却すると仲介手数料などの費用がかかるためです。売却費用も差し引き、ローン返済後に残る金額を見積もっておきましょう。
家の価値とローン残高がほぼ同じ場合
査定額と住宅ローン残高が近いと、売却後にローンを完済できないことがあります。家の査定額が2,000万円でローン残高も2,000万円なら、売却費用を差し引くと不足する可能性があります。
家を売った場合の査定額と手取りの違いについては、離婚後に家を売る前に知っておきたいこと!査定額と手取りを確認で詳しく解説しています。
ローン残高が家の価値を上回る場合
住宅ローン残高が査定額を上回っていると、売却代金だけではローンを完済できないことがあります。
ローン残高が2,000万円で家の査定額が1,600万円なら、単純計算で400万円の不足です。さらに売却費用もかかるため、実際に用意する金額は400万円より多くなります。
自己資金で不足分を補えないときは、借入先の金融機関への相談が必要です。相談が必要なケースについては次の章で解説します。
住宅ローンが残る家を売却する前に確認したいこと
住宅ローンが残っている家の売却では、不動産の名義とローン契約の内容も関係します。
住宅ローンの名義と家の名義を確認する
住宅ローンの契約者と不動産の所有者が同じとは限りません。夫の単独名義、妻の単独名義、夫婦の共有名義など、契約と所有の形はいくつかあります。
| 確認する項目 | 確認したい内容 |
|---|---|
| 住宅ローンの名義 | 誰がローンを契約しているか |
| 不動産の名義 | 誰が家を所有しているか |
| 共有名義 | 売却について所有者同士で話し合えているか |
| 保証や債務関係 | 連帯保証人や連帯債務者になっていないか |
共有名義の場合は、所有者同士で売却について話し合う必要があります。登記事項証明書や住宅ローンの契約書を見れば、現在の所有者とローン契約者を把握できます。
連帯保証人や連帯債務者になっている場合も、離婚しただけで契約関係がなくなるわけではありません。売却前に現在の契約内容を確認することが必要です。
売却前に金融機関へ相談が必要なケース
次のようなケースでは、家の売却を進める前に借入先の金融機関へ相談してください。
- 査定額より住宅ローン残高のほうが多い
- 連帯債務や連帯保証が関係している
- 売却代金だけでは住宅ローンを返済できない可能性がある
住宅ローンが残っている不動産には、金融機関の抵当権が設定されていることがあります。一般的には売却時に住宅ローンを返済し、抵当権を外したうえで買主へ引き渡します。
売却代金だけで完済できないときは、不足分の返済方法について借入先の金融機関との相談が必要です。抵当権を外す条件も含め、売却前に手続きを確かめておきましょう。
家を売却した後の50代からの生活設計
住宅ローンを返済したあとも、新しい住まいの家賃や毎月の生活費は続きます。
売却後の住まいにかかる費用を考える
賃貸住宅へ住み替えるなら、毎月の家賃に加えて、契約時の初期費用や引っ越し代もかかります。
| 売却後にかかる主な費用 | 確認したい内容 |
|---|---|
| 家賃 | 毎月無理なく支払える金額か |
| 初期費用 | 敷金や礼金、仲介手数料など |
| 引っ越し費用 | 荷物の量や移動距離によって変わる |
| 生活費 | 食費や光熱費など毎月必要になるお金 |
月7万円の家賃なら年間84万円になるため、退職後の収入でも支払いを続けられるかまで見ておく必要があります。
老後資金まで含めて売却後の暮らしを考える
50代で家を売却するなら、住宅ローン返済後の資金をすべて使えるわけではありません。新しい住まいの家賃や生活費に加え、退職後の収入も踏まえて資金を残す必要があります。
売却後の生活を考えるときは、次のお金を書き出してみてください。
- 現在の収入
- 退職後に見込める収入
- 住み替え後の住居費
- 毎月の生活費
まとめ
熟年離婚で住宅ローンが残る家を売却するなら、まず把握したいのはローン残高と査定額です。2つの金額を比べることで、売却代金でローンを返済できるか判断する材料になります。
- 離婚しても住宅ローンの契約が自動的になくなるわけではない
- 売却前に住宅ローンの残高と不動産の名義を確認する
- 売却予定の家は査定額とローン残高を比較する
- 査定額がローン残高を下回る場合は金融機関への相談も検討する
- 売却後の住まいや50代からの生活費まで考える
50代で家を売却するなら、ローンを返済したあとに暮らしを続けられる資金が残るかも見ておきたいです。売却後の手取りや費用については、離婚後に家を売る前に知っておきたいことで詳しく解説しています。